Strategi Keuangan Untuk Menghadapi Kebutuhan Masa Depan
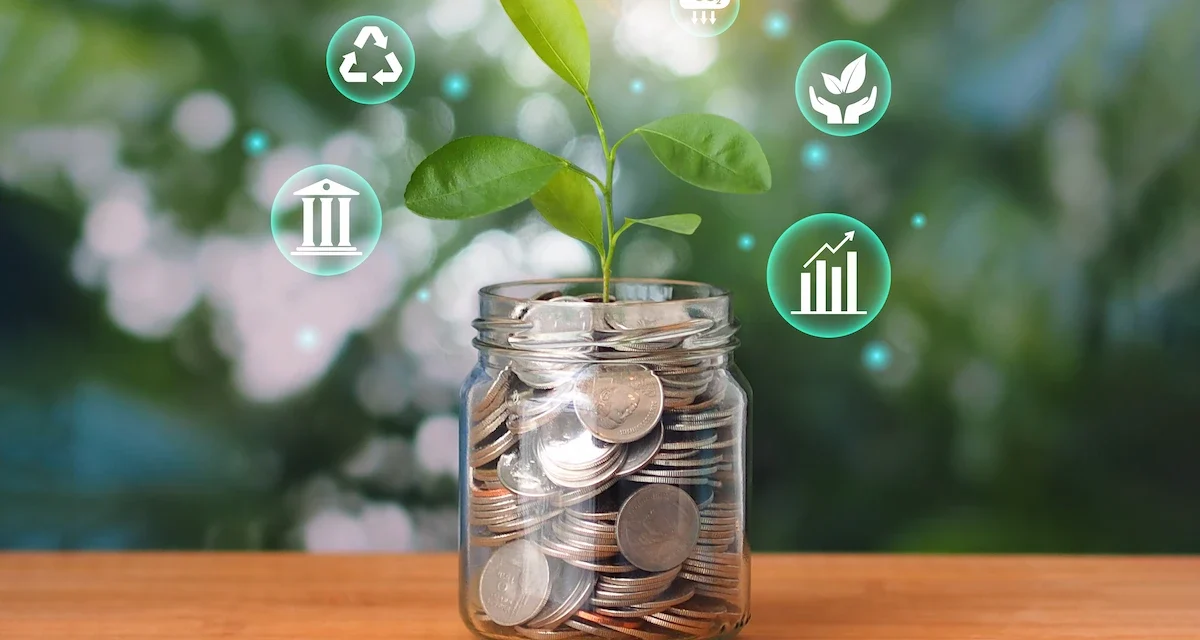
Strategi Keuangan merupakan langkah penting untuk mempersiapkan berbagai kebutuhan yang mungkin muncul pada masa mendatang. Setiap individu memiliki tujuan finansial berbeda, mulai dari membeli rumah, membiayai pendidikan anak, mempersiapkan pernikahan, hingga memenuhi kebutuhan setelah memasuki masa pensiun. Tanpa pengelolaan yang terarah, penghasilan bulanan dapat habis untuk memenuhi kebutuhan sehari-hari sehingga sulit menyisihkan dana untuk kepentingan jangka panjang.
Strategi keuangan tidak selalu berkaitan dengan besarnya pendapatan yang di miliki seseorang. Kemampuan mengatur pengeluaran, menentukan prioritas, mengelola utang, dan membangun kebiasaan menabung juga memiliki pengaruh besar terhadap kondisi finansial. Bahkan, seseorang dengan penghasilan terbatas tetap dapat menyusun perencanaan apabila mampu menyesuaikan kebutuhan dengan kemampuan ekonomi.
Selain itu, perubahan kondisi ekonomi, kenaikan harga barang, dan ketidakpastian pekerjaan membuat persiapan finansial semakin di perlukan. Perencanaan yang baik membantu seseorang menghadapi berbagai kemungkinan tanpa harus mengorbankan kebutuhan utama atau bergantung sepenuhnya pada pinjaman.
Strategi Mengatur Pendapatan Dan Menentukan Prioritas Keuangan
Langkah pertama dalam membangun Strategi Keuangan adalah memahami kondisi pendapatan dan pengeluaran secara menyeluruh. Setiap pemasukan perlu di catat, termasuk gaji, keuntungan usaha, maupun pendapatan tambahan. Selanjutnya, pengeluaran dapat di kelompokkan berdasarkan kebutuhan pokok, kewajiban rutin, kebutuhan pribadi, dan dana yang di sisihkan untuk tujuan masa depan.
Pembuatan anggaran bulanan membantu seseorang mengetahui penggunaan uang secara lebih teratur. Misalnya, penghasilan dapat di alokasikan untuk biaya tempat tinggal, makanan, transportasi, tagihan, tabungan, dan kebutuhan lainnya. Persentase pembagian tidak harus sama bagi setiap orang karena kondisi keluarga dan jumlah tanggungan dapat berbeda.
Dana darurat juga perlu menjadi bagian dari perencanaan. Simpanan ini digunakan untuk menghadapi keadaan yang tidak terduga, seperti kehilangan pekerjaan, kebutuhan medis, kerusakan kendaraan, atau pengeluaran mendesak lainnya. Besarnya dana darurat dapat disesuaikan dengan kondisi masing-masing, dengan mempertimbangkan kebutuhan biaya hidup selama beberapa bulan.
Selain menabung, pengelolaan utang perlu di perhatikan agar tidak mengganggu kestabilan keuangan. Penggunaan kartu kredit, pinjaman konsumtif, dan fasilitas pembayaran cicilan sebaiknya di sesuaikan dengan kemampuan membayar. Jika memiliki beberapa kewajiban, seseorang dapat menyusun daftar berdasarkan jumlah tagihan, bunga, dan tanggal jatuh tempo agar pembayaran lebih terkontrol.
Investasi Dan Persiapan Menghadapi Kebutuhan Jangka Panjang
Setelah kebutuhan rutin dan dana darurat mulai tertata, langkah berikutnya adalah mempersiapkan tujuan keuangan jangka panjang. Investasi dapat menjadi salah satu pilihan untuk mengembangkan aset, tetapi pemilihannya perlu di sesuaikan dengan tujuan, jangka waktu, dan kemampuan menghadapi risiko. Setiap instrumen memiliki karakteristik berbeda sehingga tidak semuanya cocok untuk setiap orang.
Deposito, reksa dana, obligasi, saham, dan emas merupakan beberapa instrumen yang di kenal dalam pengelolaan keuangan. Deposito umumnya di gunakan untuk menyimpan dana dengan jangka waktu tertentu, sedangkan reksa dana dan obligasi memiliki karakteristik risiko serta potensi hasil yang berbeda. Saham memberikan kesempatan memperoleh keuntungan dari perubahan harga dan pembagian dividen, tetapi nilainya juga dapat mengalami penurunan. Sementara itu, emas sering di manfaatkan sebagai salah satu bentuk diversifikasi aset.
Sebelum berinvestasi, masyarakat perlu memahami cara kerja produk, biaya transaksi, risiko kerugian, serta legalitas penyedia layanan. Keputusan tidak sebaiknya hanya di dasarkan pada tawaran keuntungan tinggi atau ajakan dari pihak yang belum jelas kredibilitasnya. Penyebaran dana ke beberapa instrumen juga dapat membantu mengurangi ketergantungan terhadap satu jenis investasi.
Persiapan masa depan tidak hanya berhubungan dengan investasi, tetapi juga perlindungan finansial. Asuransi kesehatan dan perlindungan jiwa dapat di pertimbangkan sesuai kebutuhan serta kemampuan membayar premi. Keberadaan perlindungan tersebut membantu mengurangi dampak pengeluaran besar ketika menghadapi risiko tertentu Strategi Keuangan.